وزیر خزانهداری آمریکا برای مهار جهش بازده اوراق تلاش میکند
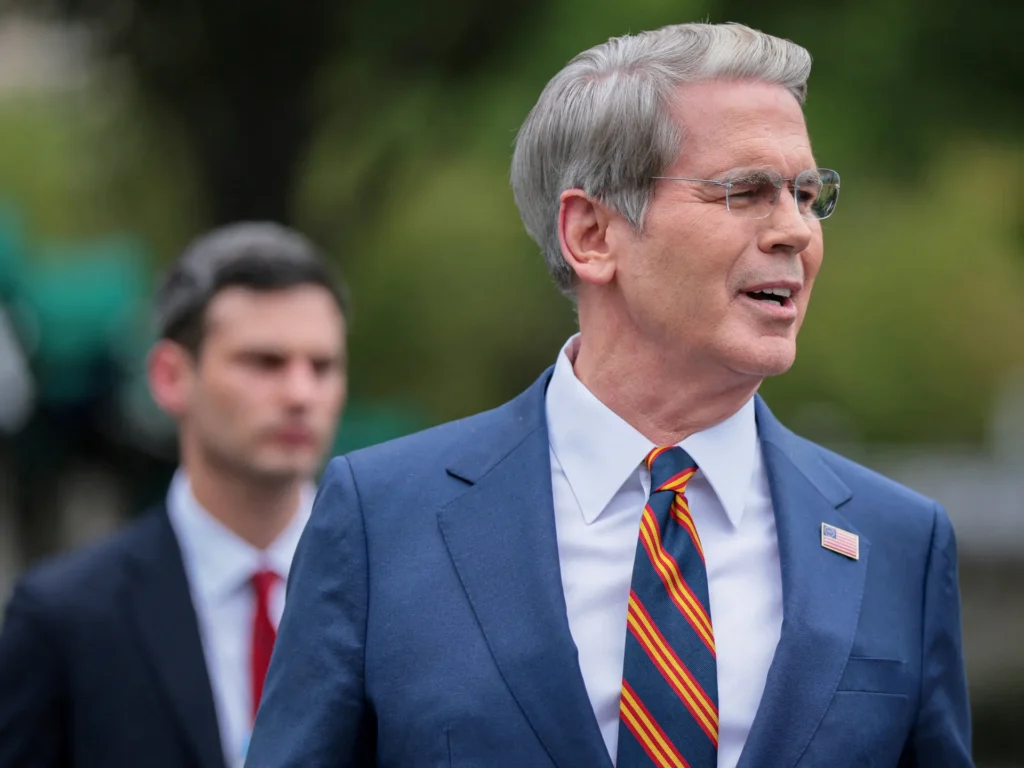
مجموعه اقدامهای اخیر اسکات بسنت، وزیر خزانهداری آمریکا، نشان میدهد دولت دونالد ترامپ از افزایش بازده اوراق خزانهداری بلندمدت نگران است؛ افزایشی که هزینه استقراض خانوارها، شرکتها و دولت را بالا برده است. فشارهای تورمی، جنگ با ایران و کسری سنگین بودجه از عوامل اصلی این روند عنوان شدهاند.
به گزارش بلومبرگ، معاملهگران و راهبردگران والاستریت اقدام آمریکا برای حمایت از ین ژاپن، تغییر قابلتوجه در ادبیات وزارت خزانهداری درباره انتشار بدهی و دفاع بسنت از کوین وارش، رئیس فدرال رزرو، را نشانههایی از تلاش برای جلوگیری از جهش بیشتر بازده اوراق بلندمدت میدانند.
بازده اوراق بلندمدت آمریکا به بالاترین سطح در ۱۹ سال گذشته رسیده و بازده اوراق ۱۰ساله اکنون حدود ۴.۶۵ درصد است؛ سطحی بالاتر از نرخ ثبتشده در آغاز دور دوم ریاستجمهوری ترامپ.
آمریکا اخیراً برای نخستینبار از سال ۱۹۹۸ در بازار ارز برای حمایت از ین مداخله کرد. این اقدام مستقیماً با هدف تقویت پول ژاپن انجام شد، اما برای بازار بدهی آمریکا نیز اهمیت دارد؛ زیرا نیاز احتمالی ژاپن به فروش اوراق خزانهداری برای تأمین دلار و خرید ین را کاهش میدهد.
بسنت همچنین خواستار گسترش سازوکار بازخرید فدرال رزرو برای مقامهای پولی خارجی و بینالمللی شده است. این سازوکار به بانکهای مرکزی خارجی اجازه میدهد در برابر اوراق خزانهداری خود دلار دریافت کنند و بدون فروش اوراق، نقدینگی مورد نیازشان را تأمین کنند.
پیتر بوکوار، مدیر ارشد سرمایهگذاری در شرکت «وان پوینت بیافجی»، به بلومبرگ گفت بازار، با افزایش نرخهای بلندمدت، ظاهراً به سطحی شکننده رسیده است؛ وضعیتی که واشنگتن را به تشویق سرمایهگذاران خارجی برای خودداری از فروش اوراق واداشته است.
وزارت خزانهداری آمریکا نیز در دستورالعمل انتشارهای آینده، بهطور غیرمنتظرهای واژههای خود را تغییر داد. این وزارتخانه بهجای اشاره به بررسی «افزایش» فروش اوراق، از بررسی «تغییرات» سخن گفت؛ عبارتی که سرمایهگذاران آن را احتمال کاهش انتشار اوراق با سررسیدهای طولانیتر تفسیر کردند. نظرسنجی شرکت «بیاماو کپیتال مارکتس» نشان داد ۶۱ درصد مشتریان انتظار دارند گام بعدی درباره حجم حراج اوراق ۳۰ساله، کاهش باشد نه افزایش.
با این حال، ابزارهای وزارت خزانهداری علتهای اصلی رشد بازده را برطرف نمیکنند. کسری سالانه آمریکا به حدود دو تریلیون دلار نزدیک شده و دولت ناچار است همزمان با تداوم فشارهای تورمی و شوک قیمت نفت ناشی از جنگ با ایران، حجم بیشتری بدهی منتشر کند.
پریا میسرا، مدیر سبدهای سرمایهگذاری در «جیپی مورگان اَسِت منیجمنت»، گفت فدرال رزرو و وزارت خزانهداری باید نسبت به سطح بازده اوراق بلندمدت نگران باشند. به گفته او، مداخله در هماهنگی با ژاپن، حمایت از وارش و احتمال کاهش عرضه اوراق بلندمدت، همگی نشان میدهند وزارت خزانهداری حساسیت وضعیت را درک کرده است.
جان فیلیس، راهبردگر اقتصاد کلان آمریکا در «بیانوای»، نیز گفت سیاستهای هزینهای دولت و جنگ، کاهش فشار در بخش بلندمدت منحنی بازده را دشوار میکند. بسنت از زمان بازگشت ترامپ به کاخ سفید، کاهش بازده اوراق ۱۰ساله را یکی از اهداف دولت اعلام کرده است؛ زیرا این نرخ مبنای قیمتگذاری وامهای مسکن و بسیاری از وامهای دیگر است. او پیشتر خود را «بزرگترین فروشنده اوراق در کشور» توصیف کرده و بازده اوراق را معیار مهمی برای سنجش موفقیت سیاستهای اقتصادی دانسته بود.
با این حال، نتیجه در نهایت به عواملی فراتر از اختیار وزارت خزانهداری بستگی دارد. روز جمعه، پس از انتشار دادههایی درباره ضعف محسوس بازار کار، بازده اوراق کاهش یافت و حساسیت بازار بدهی به مسیر اقتصاد را نشان داد. انتشار آمار تورمی ضعیفتر از انتظار نیز میتواند فشارها را کاهش دهد. بهنوشته بلومبرگ، تغییر سررسید اوراق و تأمین نقدینگی برای سرمایهگذاران خارجی ممکن است به مهار بازده کمک کند، اما جایگزین عامل اصلی نخواهد شد: متقاعد کردن سرمایهگذاران به اینکه تورم، که پنج سال از هدف دو درصدی فدرال رزرو بالاتر بوده، واقعاً به مسیری قابلکنترل بازگشته است.